Your browser doesn’t support HTML5 audio
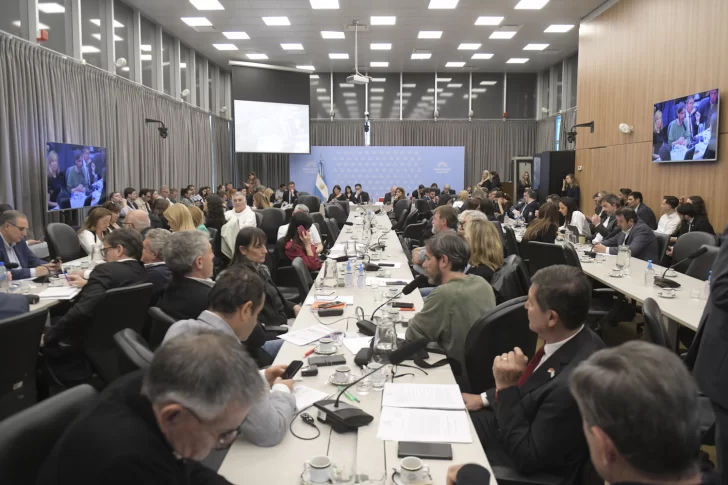
Luego de un proceso de debate que incluyó cinco reuniones informativas con representantes de la sociedad civil, cámaras bancarias, firmas fintech, funcionarios del Banco Central, entidades provinciales, mutuales y observatorios de deuda, la Comisión de Finanzas de la Cámara de Diputados de la Nación emitió dictámenes sobre el universo de aproximadamente 50 iniciativas orientadas a abordar la morosidad y regular el sistema crediticio.
El despacho de la mayoría, impulsado por La Libertad Avanza junto al PRO y la UCR, reunió 32 firmas y dos disidencias sobre un total de 61 legisladores presentes. Por su parte, la oposición suscribió dos propuestas de minoría.
Santa Cruz se sostiene como la segunda provincia del país más golpeada por la morosidad familiar, registrando un 23,8%. El ranking nacional de incobrabilidad está encabezado por La Rioja (26,0%), seguida por Santa Cruz (23,8%), San Luis (23,1%), San Juan (22,1%) y Catamarca (22,1%). Entre los factores determinantes de este indicador convergen la caída del salario real, la pérdida de empleo privado y el elevado costo del financiamiento.


En diálogo con LU12 AM680, el presidente de la comisión, Santiago Pauli (La Libertad Avanza), explicó que la unificación de los proyectos representó un “desafío administrativo”. Detalló los motivos por los cuales el oficialismo rechazó las iniciativas de Unión por la Patria, la Izquierda y la Coalición Cívica.
Según Pauli, la propuesta de la oposición busca que el Estado “regule tasas, condone deudas y salga a actuar directamente sobre el sistema crediticio“. Esta mirada fue contrapuesta por el legislador con la visión de su bloque: “Nuestra mirada es que por lo general, cuando el Estado se mete a regular de esa manera, el resultado es totalmente opuesto al que se busca”, afirmó, recurriendo al paralelismo con la ley de alquileres donde “se pretendía regular para que bajen los alquileres y los alquileres subieron“.
Señaló que “no se resuelve el problema del crédito en Argentina buscando pisar tasas o condonar deudas; eso no hará que haya menos personas endeudadas, sino que provocará que exista menos crédito disponible“.
Propuso que el foco debe estar puesto en que el financiamiento continúe creciendo para que cualquier ciudadano tenga acceso a una entidad formal. Al mismo tiempo, advirtió sobre el peligro de diagnosticar el problema sin diferenciar el perfil de las deudas ni los distintos niveles de atraso que existen entre los usuarios.

Las cifras
Al analizar las cifras volcadas durante las comisiones, Pauli cuestionó las afirmaciones de quienes sostienen que en el país hay 20 millones de morosos sin distinguir las categorías. “No es lo mismo quien solicitó un crédito personal a un banco para refaccionar su vivienda o se comprometió con un crédito prendario para adquirir un vehículo y lo paga en tiempo y forma, que un moroso que lleva un año sin abonar la deuda de la tarjeta de crédito”, diferenció.
Los casos de morosidad irrecuperable abarcan a “entre 4 y 5 millones de ese total”. Sostuvo que “si se engloba a todos en la misma categoría y se interviene el sistema crediticio para auxiliar únicamente al sector irrecuperable, se termina destruyendo el acceso al crédito para los 50 millones de argentinos, siendo ese el verdadero riesgo“.
“Si se procede, como solicitan la izquierda o algunos sectores del kirchnerismo, a perdonar deudas, a los primeros que se termina favoreciendo es a los bancos“, advirtió, y comparó la situación con las decisiones adoptadas en Brasil por la administración de Lula da Silva.
“Tengo 39 años y, a diferencia de la generación de mis padres, no conocí los créditos hipotecarios porque durante al menos tres décadas no existieron en Argentina; recién ahora están reapareciendo. Para restaurar el sistema crediticio no se puede recurrir a medidas improvisadas como la condonación de deudas por simple efectismo; se debe lograr que existan planes de refinanciación sustentables”, argumentó.
Aclaró que la morosidad no viene creciendo de forma sostenida. Explicó que “tuvo un pico por acceso al crédito y diversas razones, pero desde mayo no crece más, lo que demuestra que la población no continúa endeudándose masivamente”.
En ese sentido, rechazó cualquier intervención estatal que perjudique al contribuyente cumplidor: “Si un ciudadano cumple en tiempo y forma con el esfuerzo que ello implica, y el Estado destina recursos para cubrir a quien no paga, también se está perjudicando a quien cumple. No se pueden condonar deudas de manera indiscriminate porque resulta injusto con el cumplidor y termina restringiendo el acceso al crédito“.


Las tasas
Consultado sobre las altas tasas de interés y el debate en torno a si existen cobros usureros, el titular de la Comisión de Finanzas marcó una diferencia tajante entre la banca tradicional y el universo no bancario, compuesto por fintech, bancos digitales, mutuales y supermercados.
Explicó que las tasas más elevadas se concentran principalmente en las plataformas digitales debido a las facilidades de otorgamiento: “Un usuario accede a un crédito en una billetera virtual en dos o tres clics, cuando en un banco tradicional no calificaría por su situación crediticia. Al masificar el acceso de esa forma, las entidades aplican esas condiciones porque su sistema de riesgo de incobrables es más alto que el de la banca formal“.
A su vez, desestimó que los bancos no estén buscando alternativas para regularizar a los clientes endeudados. “A las entidades financieras no les conviene no cobrar. Las públicas informan sus acciones y las privadas no lo difunden abiertamente, pero representantes del Banco Nación precisaron en la comisión que están refinanciando diversos casos a tasa cero y a plazos de hasta 10 años, esquema que también aplican bancos provinciales”, afirmó.
De cara al tratamiento en el recinto, Pauli sostuvo que la iniciativa dictaminada por la mayoría busca abordar el problema mediante la transparencia y la educación financiera, sin romper el funcionamiento del mercado.
“Nuestro proyecto de ley apunta a que las entidades bancarias y no bancarias sean más explícitas con los costos, con los impuestos aplicados y con la responsabilidad que asume el tomador”, detalló.
La propuesta incluye además la incorporación de un “botón de baja durante una cierta cantidad de días para arrepentirte del crédito y no tener ese compromiso”. También suma la implementación de la “portabilidad de deuda“, para trasladar compromisos a otra entidad que ofrezca menores tasas o mejores condiciones de refinanciación.
Finalmente, el diputado destacó la disparidad de los montos adeudados según el canal utilizado. Indicó que “el promedio de la deuda de los bancos es de 3 millones de pesos, mientras que el promedio de la deuda de las fintech es de 468.000 pesos“, por lo que “no se puede aplicar una ley masiva sin contemplar estas diferencias ni pretender un tratamiento uniforme cuando los niveles de endeudamiento no son iguales”.
Sobre los motivos del endeudamiento, Pauli señaló que se expusieron múltiples causas en las jornadas de debate: “Se han volcado diversos diagnósticos durante encuentros extensos. El problema surge al generalizar y sostener que todos se endeudan para comprar alimentos; si bien un sector lo hace con ese fin, existen ciudadanos que se endeudan para adquirir un vehículo, refaccionar su vivienda o tomar un crédito hipotecario. Corresponde ahora que en la próxima sesión se debate el tema en el recinto y se defina la votación entre el dictamen de la mayoría o las alternativas presentadas”, concluyó.
Leé más notas de La Opinión Austral
Compartir esta noticia